Czy grafik komputerowy może rozliczać się ryczałtem od przychodów ewidencjonowanych? Jaka stawka ryczałtu obowiązuje grafika w 2026 roku i czy zawsze wynosi ona 14%? Sprawdź, od czego zależy wysokość podatku oraz kiedy grafik może zastosować niską stawkę ryczałtu wynoszącą 8,5%.
Czy grafik komputerowy może rozliczać się ryczałtem?
Tak, grafik komputerowy prowadzący jednoosobową działalność gospodarczą, co do zasady, może wybrać ryczałt od przychodów ewidencjonowanych. Usługi graficzne nie zostały bowiem wyłączone z tej formy opodatkowania na podstawie art. 8 ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.
Warunkiem korzystania z ryczałtu przez grafika komputerowego pozostają jednak wymogi określone w ustawie ryczałtowej, w tym w szczególności limit firmowych przychodów uzyskanych w poprzednim roku podatkowym wynoszący 2 000 000 euro.
Ryczałt polega przy tym na opodatkowaniu przychodu, a nie dochodu. Grafik korzystający z tej formy opodatkowania nie pomniejsza więc przychodu o ponoszone koszty działalności, takie, jak zakup komputera, monitora, tabletu czy oprogramowania do projektowania graficznego.
Jeżeli dopiero planujesz rozpoczęcie własnej firmy, przeczytaj także artykuł Jak założyć działalność jako grafik komputerowy?, w którym opisane zostały najważniejsze decyzje i formalności związane z rejestracją JDG.
Jaka jest stawka ryczałtu dla grafika komputerowego w 2026 roku?
Nie istnieje jedna stawka ryczałtu właściwa dla każdego grafika komputerowego. Wysokość podatku zależy bowiem przede wszystkim od rodzaju i charakteru faktycznie świadczonych usług oraz ich klasyfikacji według PKWiU.
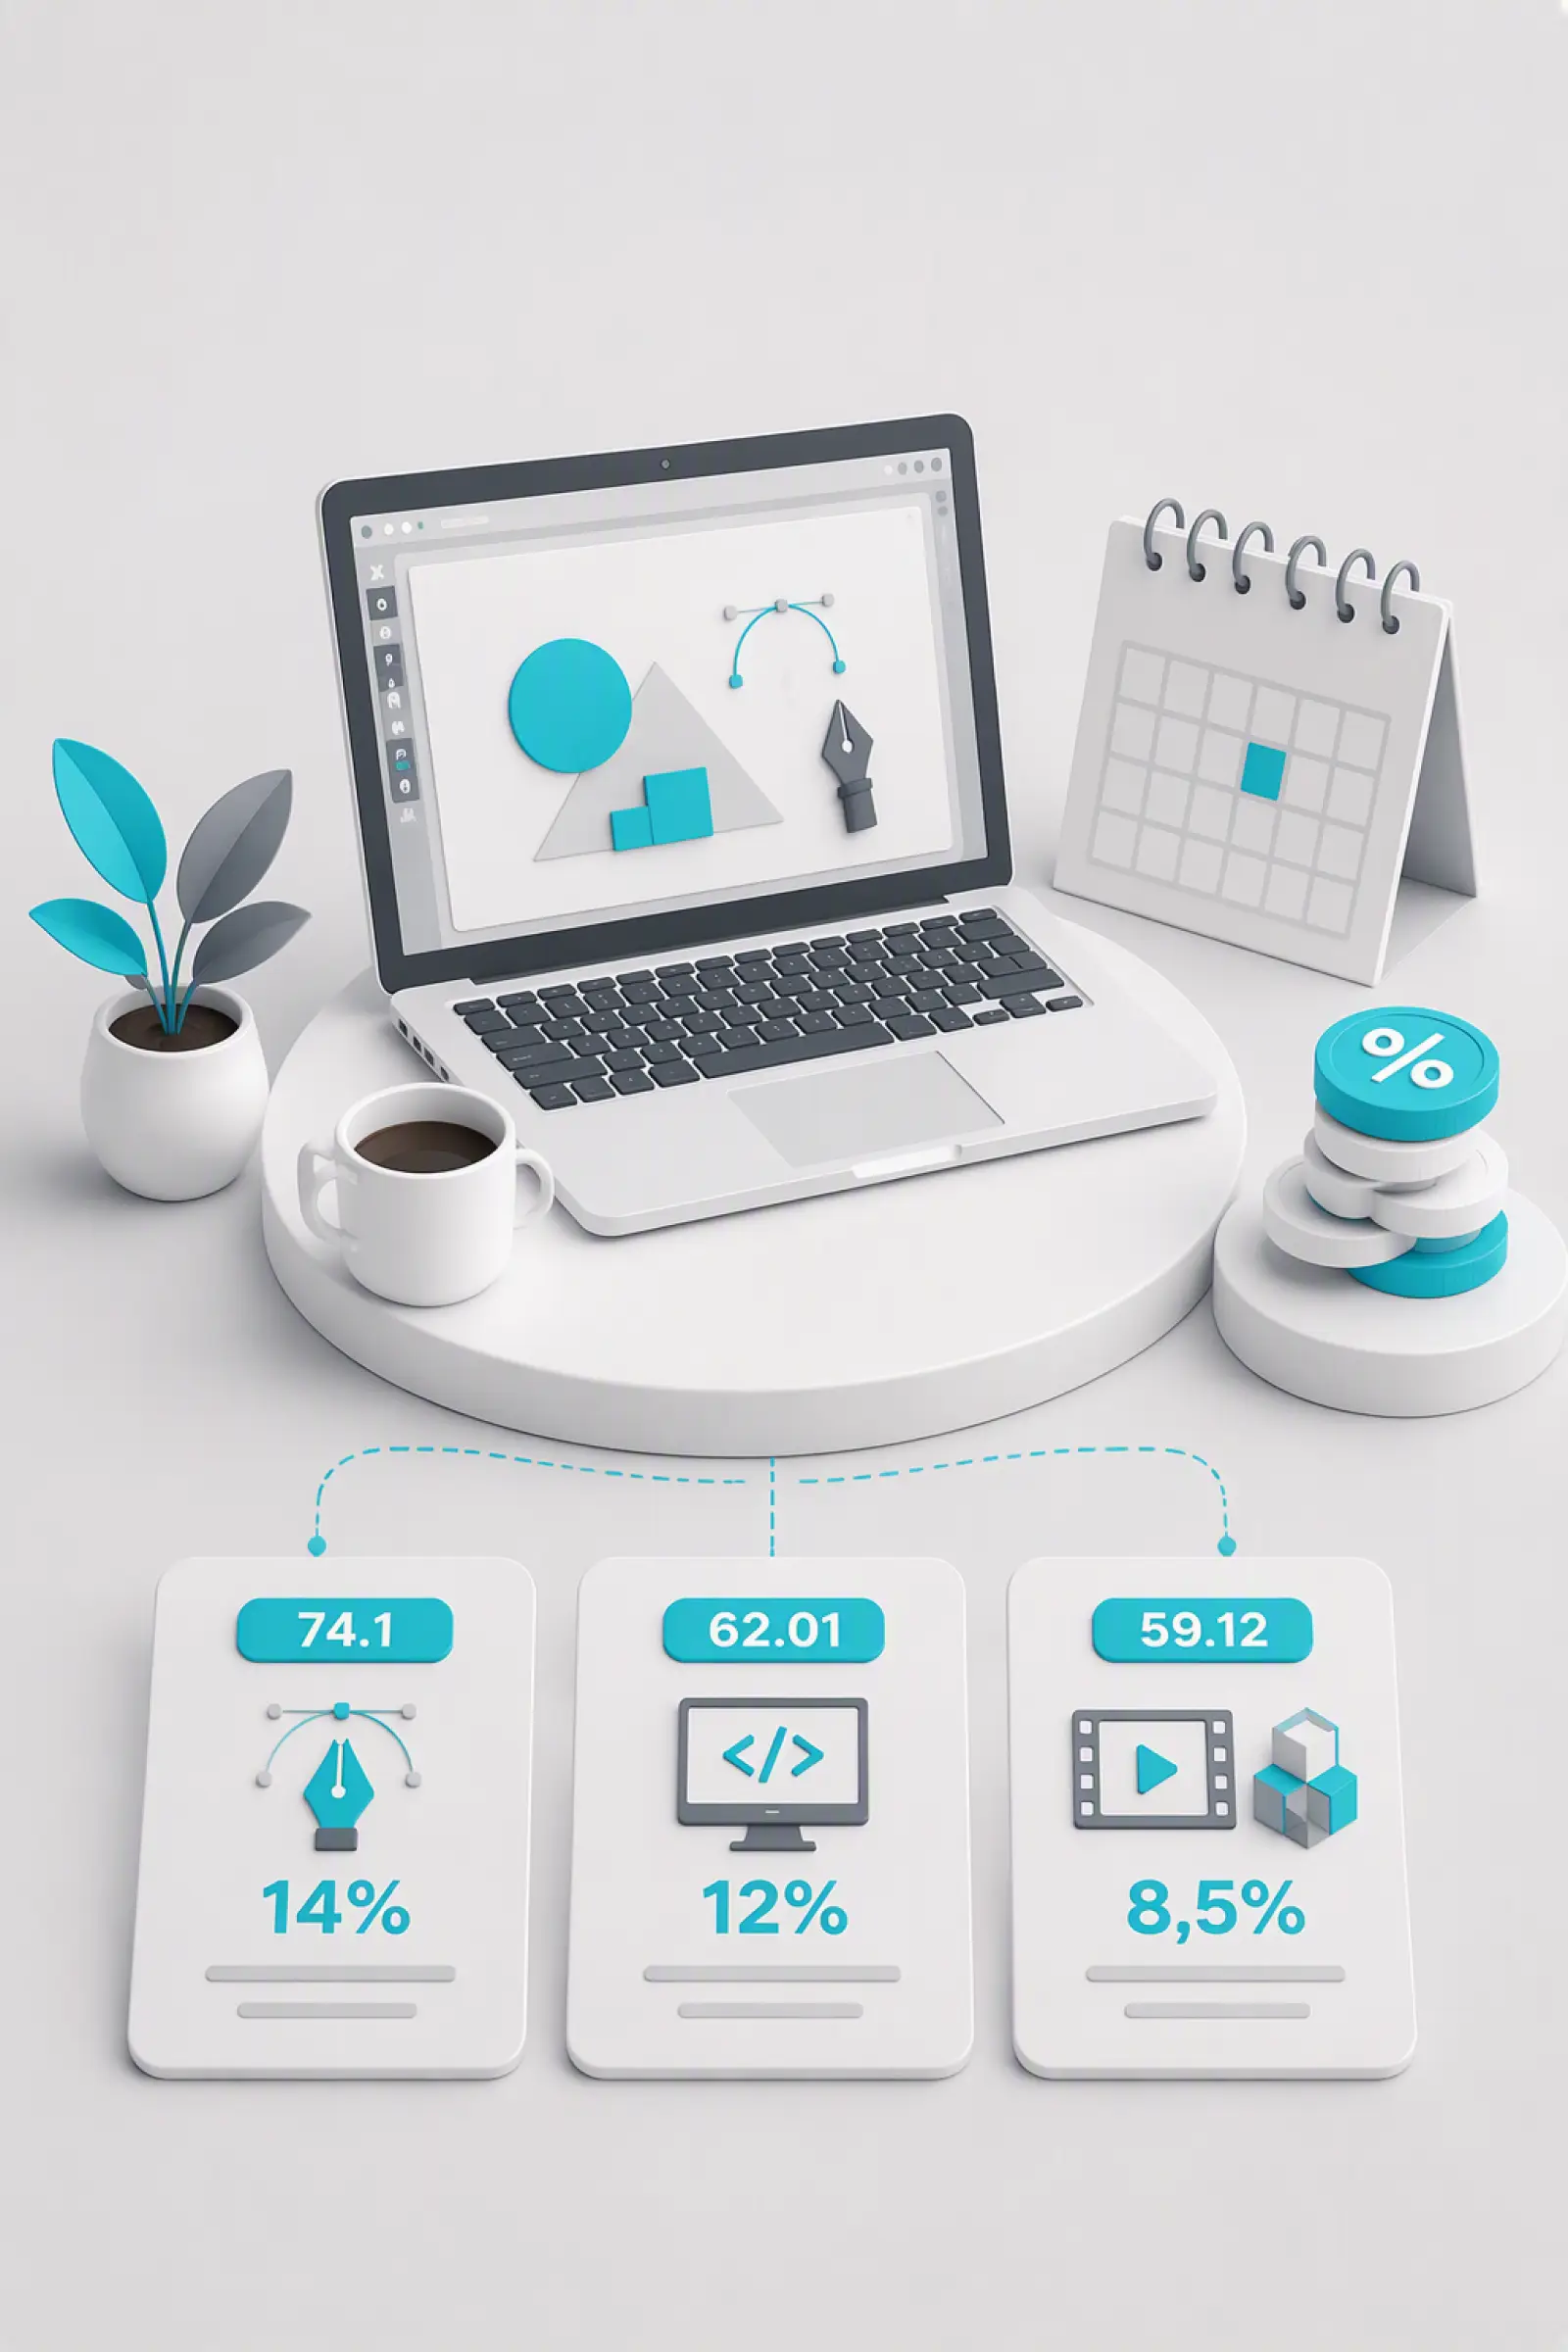
Kiedy grafik komputerowy może stosować ryczałt 14%? PKWiU 74.1
Stawka ryczałtu wynosząca 14% ma zastosowanie do usług w zakresie specjalistycznego projektowania, sklasyfikowanych w grupie PKWiU 74.1. Wynika to wprost z art. 12 ust. 1 pkt 2a lit. c ustawy ryczałtowej.
Jeżeli więc grafik świadczy usługi projektowania graficznego mieszczące się w grupie PKWiU 74.1, właściwą stawką ryczałtu w 2026 roku będzie dla niego 14%.
W praktyce może to dotyczyć na przykład projektowania logotypów, identyfikacji wizualnej, ilustracji, plakatów, materiałów reklamowych czy projektów opakowań – o ile konkretne usługi są rzeczywiście sklasyfikowane w grupie PKWiU 74.1.
Potwierdza to między innymi interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 30 kwietnia 2026 r. o sygn. 0112-KDSL1-2.4011.212.2026.2.MO. Dotyczyła ona usług obejmujących projektowanie architektury w przestrzeniach wirtualnych, wirtualnych scenografii oraz grafik i modeli 3D. Przy założeniu klasyfikacji tego typu usług do PKWiU 74.10 organ potwierdził zastosowanie stawki 14%.
Podobne stanowisko przedstawiono w interpretacji indywidualnej z 27 października 2025 r. o sygn. 0115-KDST2-1.4011.466.2025.1.NC, która dotyczyła projektowania grafik komputerowych w formacie wektorowym sklasyfikowanych jako PKWiU 74.10.19.0 „Usługi w zakresie pozostałego specjalistycznego projektowania”. Dla takich usług także właściwa jest stawka wynosząca 14%.
Płacisz za Adobe, sprzęt, komputer, podwykonawców lub inne narzędzia do pracy? Umów konsultację startową i sprawdź, czy ryczałt rzeczywiście będzie dla Ciebie najlepszym rozwiązaniem, czy bardziej opłaci się rozliczanie kosztów.
Kiedy grafik komputerowy może stosować ryczałt 12%?
W niektórych przypadkach usługi świadczone przez grafika komputerowego mogą być jednak opodatkowane stawką ryczałtu wynoszącą 12%.
Zgodnie z obowiązującymi przepisami stawka 12% może mieć zastosowanie wtedy, gdy usługi świadczone przez grafika mają w rzeczywistości charakter informatyczny i mieszczą się w grupowaniach wskazanych w art. 12 ust. 1 pkt 2b lit. b ustawy ryczałtowej.
Wskazuje na to między innymi interpretacja z 11 grudnia 2024 r. o sygn. 0115-KDST2-1.4011.483.2024.4.JP. Dotyczyła ona grafika komputerowego świadczącego usługi o charakterze ściśle ukierunkowanym na projektowanie i rozwój technologii informatycznych dla sieci i systemów komputerowych. Zdaniem Dyrektora KIS takie usługi objęte są grupowaniem PKWiU 62.01.12.0, a co za tym idzie: przychody z tych usług podlegają stawce ryczałtu wynoszącej 12%.
Podobne stanowisko Dyrektor KIS zawarł w interpretacji z 21 października 2024 r. o sygn. 0113-KDIPT2-1.4011.629.2024.2.MAP, która dotyczyła przedsiębiorcy świadczącego usługi projektowania graficznego oraz wykonywania projektów graficznych i grafik komputerowych. Tu również organ wskazał, że właściwa stawka ryczałtu dla usług sklasyfikowanych w grupowaniu PKWiU 62.01.11.0 – jako związanych z oprogramowaniem – wynosi 12%.
W kontekście powyższego trzeba jednak podkreślić, że o zastosowaniu stawki 12% nie decyduje samo określenie usługi jako „grafiki komputerowej”. Kluczowe znaczenie ma tu rzeczywisty charakter wykonywanych czynności (i między innymi to, czy można je uznać za usługi związane z oprogramowaniem).
Kiedy grafik komputerowy może stosować ryczałt 8,5%? Interpretacje Dyrektora KIS
Tak, grafik komputerowy czasem może zastosować stawkę ryczałtu wynoszącą 8,5%, ale również w tym przypadku decydujące znaczenie ma rodzaj usługi i jej klasyfikacja w PKWiU. Stawka 8,5% może przy tym dotyczyć na przykład niektórych usług związanych z animacją czy efektami wizualnymi.
Potwierdzają to następujące interpretacje indywidualne:
- z 23 lipca 2026 r. o sygn. 0115-KDST2-2.4011.549.2026.2.BM oraz z 26 lutego 2026 r. o sygn. 0115-KDST2-2.4011.751.2025.2.BM, w których Dyrektor Krajowej Informacji Skarbowej wskazał, że dla przychodów z usług polegających na wytwarzaniu gotowych plików graficznych, plików wideo i plików z modelami 3D oraz z usług z zakresu grafiki komputerowej 3D (jeżeli tylko usługi te mogą zostać uznane za mieszczące się w grupowaniu PKWiU 59.12.15.0 „Usługi związane z animacją”), znajdzie zastosowanie stawka ryczałtu w wysokości 8,5%,
- z 9 października 2024 r. o sygn. 0115-KDST2-2.4011.390.2024.1.BM, w której Dyrektor KIS zgodził się ze stanowiskiem strony, że przychody ze świadczenia usług składających się na etapy produkcji filmu animowanego, sklasyfikowanego w ogólnym ujęciu według PKWiU pod symbolem 59.12.15.0, podlegają pod opodatkowanie stawką ryczałtu w wysokości 8,5%,
- z 5 marca 2025 r. o sygn. 0112-KDSL1-1.4011.634.2024.3.MJ oraz z 23 czerwca 2026 r. o sygn. 0115-KDST2-1.4011.321.2026.2.JP, którymi Dyrektor Krajowej Informacji Skarbowej wskazał, że przychody z tytułu usług grafików, którzy współpracują przy produkcji gier wideo i innych projektów wizualnych, tworząc grafiki 3D w postaci elementów otoczenia, przygotowanych scen, kompozycji czy wizualizacji 3D, należy zakwalifikować jako przychody ze świadczenia usług objętych grupowaniem PKWiU 59.12.14.0 „Usługi związane z efektami wizualnymi” i które w związku z tym będą podlegać opodatkowaniu stawką ryczałtu wynoszącą 8,5%.
Ryczałt dla grafika komputerowego – podsumowanie
Grafik komputerowy prowadzący jednoosobową działalność gospodarczą, co do zasady, może wybrać ryczałt od przychodów ewidencjonowanych jako formę opodatkowania swojej firmy.
W zależności od dokładnego rodzaju i charakteru świadczonych usług oraz ich prawidłowej klasyfikacji według PKWiU stawka ta może wynosić:
- 14% – dla usług specjalistycznego projektowania, w tym typowych usług projektowania graficznego sklasyfikowanych w PKWiU 74.1,
- 12% – gdy usługi świadczone przez grafika mają w rzeczywistości charakter informatyczny i mieszczą się w grupowaniach wskazanych w art. 12 ust. 1 pkt 2b lit. b ustawy ryczałtowej,
- 8,5% – dla innych usług, w tym niektórych usług grafika komputerowego związanych z animacją i efektami wizualnymi.
Jeżeli świadczysz usługi również na rzecz klientów prywatnych, sprawdź także, kiedy powstaje obowiązek ewidencjonowania sprzedaży. Więcej na ten temat przeczytasz w artykule Czy grafik komputerowy musi mieć kasę fiskalną?
Nie wybieraj podatku tylko na podstawie samej stawki. Umów konsultację startową i porównaj możliwe sposoby rozliczeń na podstawie planowanych przychodów, kosztów i sposobu współpracy z klientami.
Najczęściej zadawane pytania o ryczałt dla grafika komputerowego
Czy kod PKD grafika komputerowego decyduje o stawce ryczałtu?
Nie, sam kod PKD grafika komputerowego nie przesądza o stawce ryczałtu. Dla ustalenia właściwej stawki znaczenie ma przede wszystkim rzeczywisty charakter wykonywanych usług oraz ich klasyfikacja według PKWiU. Więcej na temat właściwego kodu PKD przeczytasz w artykule Jaki kod PKD dla grafika komputerowego?
Kiedy ryczałt dla grafika komputerowego może się opłacać?
Ryczałt może być korzystną dla grafika komputerowego formą opodatkowania przede wszystkim wtedy, gdy koszty prowadzenia jego działalności są stosunkowo niskie w relacji do osiąganych przychodów. Przejście na ryczałt warto więc rozważyć na przykład wtedy, gdy grafik pracuje zdalnie (tj. nie ponosi wysokich kosztów wynajmu biura) lub korzysta z własnego, zakupionego już sprzętu i oprogramowania, a w związku z tym nie ma zbyt wielu bieżących wydatków.
Podstawa prawna: art. 6, art. 8 i art. 12 ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne.